Накратко: ViDA (VAT in the Digital Age – ДДС в цифровата ера) е пакет от три акта на ЕС, приети през март 2025 г., които до 2030 г. правят електронното фактуриране задължително за всички трансгранични B2B сделки в ЕС. За българските фирми с износ или внос от ЕС това означава нови формати (EN 16931), нови срокове (10 дни за ВОД фактури) и автоматично цифрово отчитане към данъчните органи. Грешката е да се възприема като задача за счетоводството или за IT – ViDA премахва буфера от време, в който складът, продажбите и счетоводството „оправят нещата“ в края на месеца, и затова засяга цялата оперативна верига на фирмата.
Представете си следната ситуация. Дистрибутор на хранителни добавки от Пловдив получава първата си електронна фактура от австрийски доставчик през март 2027 г. Фактурата идва не като PDF в Outlook, а като XML файл през мрежа, за която в счетоводството никой не е чувал. Купувачът има 5 дни да я потвърди или оспори, иначе се счита за приета. Никой в фирмата не знае какво да прави. Шест месеца по-късно същият дистрибутор получава 40 такива фактури месечно от различни ЕС доставчици – всяка в малко по-различен формат. Това не е хипотетичен сценарий. Това е реалността, която българските фирми ще видят между 2027 и 2030 г. С приемането на пакета ViDA в България се поставят основите на най-голямата ДДС реформа в ЕС от създаването на единния пазар. Тази статия обяснява какво носи ViDA, защо не е чисто IT или счетоводен проект, и от какво трябва да започне всеки собственик на фирма с трансгранична търговия.
Какво е ViDA – пакетът на едно място
ViDA (VAT in the Digital Age – ДДС в цифровата ера) е общото име на три законодателни акта на ЕС, приети от Съвета на 11 март 2025 г. и публикувани в Официалния вестник на 25 март 2025 г. Пакетът влезе в сила на 14 април 2025 г., а пълното му прилагане ще се случи поетапно до 2035 г.
Трите акта в пакета са:
- Директива (ЕС) 2025/516 – основният акт. Изменя Директива 2006/112/ЕО за общата система на ДДС. Това е документът, който въвежда задължителното електронно фактуриране и новите изисквания за цифрово отчитане. Държавите членки са длъжни да го транспонират в националното си законодателство (за България – в ЗДДС).
- Регламент (ЕС) 2025/517 – изменя Регламент 904/2010 за административното сътрудничество в областта на ДДС. Създава новата „централна VIES“ система, чрез която данъчните администрации на държавите членки автоматично обменят данни.
- Регламент за изпълнение (ЕС) 2025/518 – изменя Регламент 282/2011 с технически правила за прилагане.
Цялостната цел на ЕС е тройна: да намали ДДС измамите (около 99 милиарда евро годишно загуби), да улесни трансграничната търговия и да унифицира фрагментираните национални системи за електронно фактуриране, които вече съществуват в Италия, Полша, Германия, Франция и други държави.
За българските фирми централният въпрос е: кои сделки попадат под ViDA в България? Отговорът: всички трансгранични B2B сделки в ЕС – продажби и покупки на стоки или услуги между фирма от една държава членка и фирма от друга. Вътрешните продажби (между две български фирми) се регулират от националното законодателство, което всяка държава членка може да приведе в съответствие с ViDA по свое решение.
За повече информация можете да разгледате и официалната страница на ViDA в сайта на Дирекция „Данъчно облагане и митнически съюз“ на Европейската комисия.
Защо ViDA е операционен проект, не IT или счетоводен
Това е тезата, която отличава ViDA от предишни регулаторни промени и от която зависи целият подход към подготовката.
Краят на буфера от време
Българските фирми работят днес с вграден буфер от време. Търговецът сключва сделка във вторник, складът експедира в четвъртък, документите се обработват в петък, фактурата се издава следващата седмица, счетоводителят я обработва в края на месеца, VIES декларацията се подава до 14-о число на следващия месец. Целият процес заема между 30 и 45 дни от сделката до данъчното отчитане.
ViDA премахва този буфер. От 1 юли 2030 г. цялата верига от продажба до данъчен отчет трябва да работи в почти реално време. Фактурата за вътрешнообщностна доставка трябва да бъде издадена в срок от 10 дни от данъчното събитие. В момента на издаването ключовите ѝ данни се изпращат автоматично към данъчната администрация. Грешка някъде по веригата вече не може да се „оправи в края на месеца“ – тя става видима в реално време.
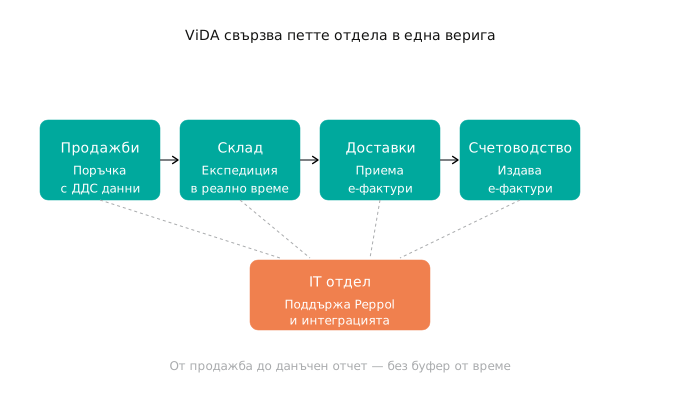
Какво се променя в петте отдела
Ето какво изглежда конкретно за дистрибутор с износ за Гърция след 1 юли 2030 г.:
Отдел продажби. Днес търговецът сключва сделка и въвежда поръчката, когато има време. От 2030 г. поръчката трябва да влезе в ERP веднага с пълни данни на клиента – включително валиден ДДС номер, проверен срещу VIES. Не може „ще го уточним после“, защото срокът от 10 дни тече от момента на доставката.
Отдел склад и логистика. Днес стоката се товари, документите за експедиция се правят, когато има време. От 2030 г. в момента, в който камионът тръгне, ERP трябва да знае точните данни за пратката – това е „данъчното събитие“ и часовникът започва да тиктака. Складовият работник трябва да затвори документа в системата веднага.
Отдел доставки и закупуване. Днес получава PDF фактура от австрийски доставчик по имейл и я препраща на счетоводството. От 2030 г. същият доставчик ще праща структурирана електронна фактура през Peppol мрежата. Тя влиза автоматично в ERP-то на купувача. Но някой трябва да я потвърди или оспори в кратък срок, иначе се счита за приета.
Финансов и счетоводен отдел. Днес счетоводителят събира фактурите за месеца и подава VIES декларация до 14-о число на следващия месец. От 2030 г. всяка трансгранична фактура се отчита автоматично към НАП в момента на издаване. Грешка в една фактура означава риск за нулевата ставка на ВОД.
IT отдел. Днес поддържа ERP, прави бекъпи, отговаря за хардуер. От 2030 г. отговаря за интеграцията с Peppol, валидацията по EN 16931, мониторинга на отхвърлени фактури от централна VIES и връзката с НАП.
Tаймлайн на ViDA -2025 до 2035 г.
Защо собственикът не може да възложи проекта на счетоводителя
Точно тук е практическият извод. Ако собственикът каже на главния счетоводител „погрижи се за ViDA“, проектът ще се провали. Защото счетоводителят няма правомощия да промени как складовият работник затваря документ, как търговецът въвежда поръчка, как IT отделът поддържа системата. ViDA изисква проектен ръководител с хоризонтална власт – операционен директор, изпълнителен директор или специално назначен за целта мениджър.
Работата на тези отдели се случва на едно място – в ERP системата на фирмата. Затова реалният тест за готовност за ViDA не е „имаме ли софтуер за фактуриране“, а „работят ли продажби, склад, логистика, счетоводство и IT върху обща, актуална, в реално време синхронизирана база данни“.
Какво е електронна фактура (и защо PDF не е такава)
Това е концепцията, около която съществува най-много объркване в българския бизнес. Много фирми смятат, че щом изпращат PDF фактура по имейл, вече „правят електронно фактуриране“. Реалността е друга.
PDF файлът е визуално представяне на фактурата – изображение, което човек може да прочете. Софтуерът на получателя не може да „разбере“ автоматично какво пише в PDF-а. Някой трябва да отвори файла, да прочете полетата, и ръчно да въведе данните в счетоводната програма. От гледна точка на регулациите, PDF фактурата е „хартиена фактура, доставена електронно“.
Истинската електронна фактура (e-invoice) е структуриран електронен документ в машинно четим формат – обикновено XML. Софтуерът на получателя „чете“ всяко поле директно: ДДС номер, дата, артикул, количество, цена, ставка. Без човешка намеса. Без преписване.
За да работи това в цяла Европа, ЕС е приел EN 16931 – европейският стандарт за структура на електронни фактури. Той определя кои полета трябва да съдържа фактурата, как се именуват, какви стойности приемат. Ако вашата ERP система издава XML по EN 16931, всяка ERP система в ЕС ще може да го прочете автоматично.
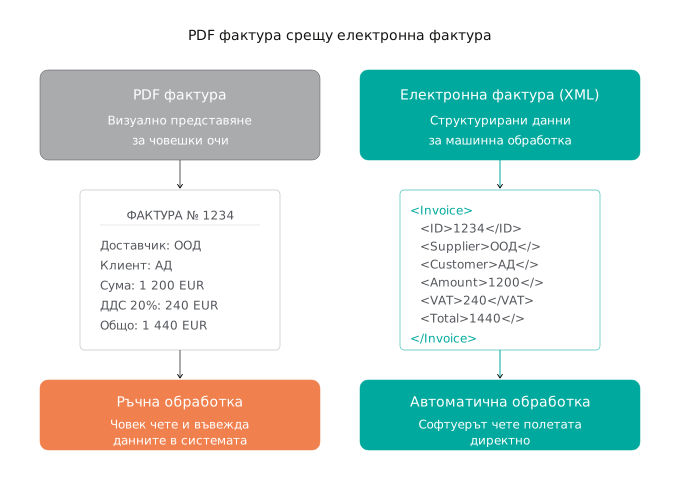
PDF фактура срещу e-invoice — разликата
Важно уточнение: има и хибридни формати, като германския ZUGFeRD или френския FacturX. Те са PDF файлове с вграден XML вътре. Така фактурата е едновременно четима от човек (визуално) и от машина (структурирано). От 2030 г. тези хибридни формати също ще бъдат валидни за изпълнение на ViDA изискванията, ако XML частта отговаря на EN 16931.
Сроковете на ViDA – какво идва кога
Пакетът ViDA не влиза в сила едновременно.
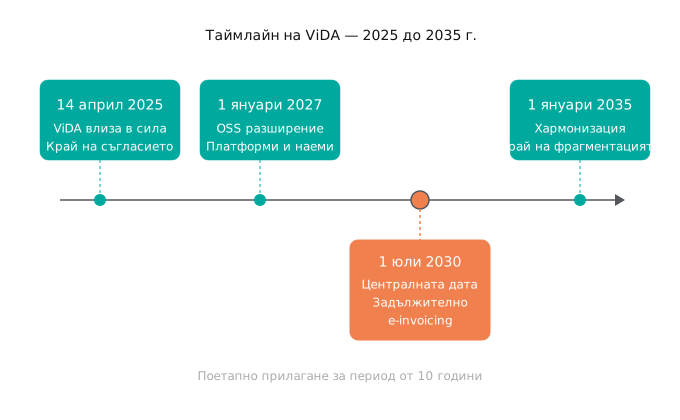 Различните разпоредби имат различни дати на прилагане, разпределени между 2025 и 2035 г. Това дава време на държавите членки да изградят необходимата инфраструктура и на бизнеса да се адаптира.
| Дата | Какво влиза в сила | Кого засяга |
|---|---|---|
| 14 април 2025 | ViDA пакетът влиза в сила. Държавите членки могат да въвеждат вътрешно задължително електронно фактуриране без одобрение от ЕС. Купувачите вече не могат да отказват приемане на e-фактура. | Фирми, работещи с доставчици от държави с въведено задължително e-invoicing |
| 1 януари 2027 | Разширяване на схемата „One-Stop Shop“ (OSS) за определени категории трансгранични продажби. Въвеждане на правилата за платформите за краткосрочно настаняване и пътнически превози. | Платформи и онлайн търговци |
| 1 юли 2030 | Централната дата. Задължително структурирано e-invoicing за всички трансгранични B2B сделки в ЕС. Срок за издаване на фактура за ВОД -10 дни. Цифрово отчитане към данъчните органи в почти реално време. Край на VIES декларацията. | Всички фирми с трансгранични B2B сделки |
| 1 януари 2035 | Краен срок за хармонизиране на съществуващите национални системи за e-invoicing към стандарта на ViDA. До тази дата ще съществуват паралелно различни национални платформи (KSeF, SdI и др.) и общия европейски стандарт. | Държавите с вече въведени национални системи |
За българските фирми ключовата дата е 1 юли 2030 г. Но това не означава, че подготовката започва през 2029 г. – както ще видим в последната секция, реалистичният план е минимум 18-месечен.
Конкретните промени за български фирми с износ и внос в ЕС
ВОД фактура – от 15-о число на следващия месец до 10 дни
Според текущите изисквания на НАП и чл. 113, ал. 5 от ЗДДС, фактурата за вътрешнообщностна доставка (ВОД) се издава не по-късно от 15-о число на месеца, следващ месеца на данъчното събитие. На практика това дава буфер от 15 до 45 дни.
От 1 юли 2030 г. този срок става 10 дни от данъчното събитие. Конкретен пример: ВОД на 5-ти януари – днес фактура до 15-ти февруари, от 2030 г. фактура до 15-ти януари. Ако данъчното събитие е на 28-ми януари – днес фактурата може да се издаде до 15-ти февруари, от 2030 г. трябва до 7-ми февруари.
За фирми с малък обем ВОД (5-10 фактури месечно) промяната е управляема. За дистрибутори с 50+ ВОД фактури месечно това означава пренаписване на оперативните процеси – складът, продажбите и счетоводството трябва да работят в по-кратък цикъл.
Край на VIES декларацията – здравей цифрово отчитане
Текущата VIES декларация (подавана до 14-о число на следващия месец) ще бъде премахната. Заменя се от Digital Reporting Requirements (DRR – изисквания за цифрово отчитане). Разликата е фундаментална:
- VIES декларация: подавате обобщени данни веднъж месечно за всички ВОД сделки
- DRR: данните за всяка отделна фактура се изпращат автоматично към данъчните органи в момента на издаването на фактурата
За счетоводителя това е радикална промяна 0- вместо месечен ритъм на работа, отчитането става непрекъснат процес. За фирмата като цяло това означава, че всяка фактура трябва да е „чиста“ в момента на издаване, защото няма как да се „коригира преди подаването на VIES“.
Не можете да откажете да приемете e-invoice
До 14 април 2025 г. правилото в ЕС беше: за да се използва електронна фактура, купувачът трябва да даде съгласие. Много български фирми ползваха това правило, за да продължат с PDF/хартия – „кажете на доставчика да ми прати PDF, не XML“.
От 14 април 2025 г. в държавите с въведено задължително вътрешно e-invoicing съгласието на купувача вече не се изисква. От 1 юли 2030 г. това правило обхваща всички трансгранични B2B сделки в ЕС. Български фирми, които получават стоки от Германия, Италия, Полша или Франция, трябва да могат да приемат структурирани XML фактури автоматично.
Грешка в master data = автоматично отхвърляне
Днес грешен ДДС номер на клиент в системата ви е коригируема грешка след факта. Счетоводителят го забелязва, поправя го, всичко продължава. От 2030 г. ситуацията е различна. Когато фактурата се изпрати към централна VIES в реално време, системата автоматично проверява валидността на ДДС номера на купувача. Ако номерът не съществува или е невалиден – фактурата се отхвърля. Този проблем става видим в момента на издаване, а не седмици по-късно.
Това означава, че master data hygiene – поддържането на чистота на основните данни в системата — става критично важно. Дублиращи се клиенти, остарели ДДС номера, грешни адреси – всичко това носи риск.
Фрагментираният пейзаж в ЕС – какво очаква български фирми
Една от най-подвеждащите идеи за ViDA е, че от 2030 г. ще има „един европейски стандарт“ за електронно фактуриране. Това е вярно само на ниво минимални изисквания. На практика всяка държава членка вече работи или планира собствена национална система:
| Държава | Система | Статус | Бележки |
|---|---|---|---|
| Италия | SdI (Sistema di Interscambio) | Задължително от 2019 | Най-зрялата система в ЕС. Централна правителствена платформа. |
| Полша | KSeF (Krajowy System e-Faktur) | Задължително от 2026 | Многократно отлагано. Централна платформа. |
| Германия | FacturX / ZUGFeRD | Поетапно 2025–2028 | Хибриден формат (PDF с XML). Без централна платформа. |
| Франция | FacturX + Peppol | Задължително от 2026–2027 | Партньорска мрежа от акредитирани доставчици. |
| Белгия | Peppol | Задължително от 2026 | Залага изцяло на международната Peppol мрежа. |
| Румъния | e-Factura (RO e-Factura) | Задължително от 2024 | Централна платформа на ANAF. |
За български дистрибутор с доставчици от 4–5 различни ЕС държави това може да означава работа с 4–5 различни системи паралелно — поне до 2035 г., когато националните системи трябва да се хармонизират към общия европейски стандарт.
Какво да поискате от ERP доставчика си? Конкретно три неща. Първо – поддръжка на EN 16931 като базов формат. Второ – възможност за свързване с Peppol мрежата (тя е най-широко разпространеният канал за обмен в ЕС). Трето – отворена архитектура за интеграция с национални системи (KSeF, SdI и др.) чрез добавъчни модули или партньорски конектори. В Дейта Плюс имаме реален опит с подобни интеграции – вече сме интегрирали платформата e-Faktura на Борика АД в нашата ERP система, което е доказателство, че архитектурата е готова за разширяване към европейските стандарти.
Финансовият залог – какво губите при неподготовка
Често ViDA се представя като „регулаторна тежест“ с неясни последствия. Реалността е по-конкретна. От 1 юли 2030 г. неспазването на изискванията носи директни финансови последствия, не само административни глоби.
Загуба на нулева ставка при ВОД. Вътрешнообщностните доставки днес са освободени от начисляване на ДДС (нулева ставка). Това освобождаване зависи от изпълнението на формалните изисквания – включително навременно подаване на VIES декларация. От 2030 г. тези изисквания включват и навременно цифрово отчитане. Ако вашата фирма не подаде данните в срок, рискувате да бъдете задължени да начислите ДДС на сделката – което може да означава 20% върху стойността на доставката.
Загуба на данъчен кредит при покупки. При вътрешнообщностно придобиване (ВОП) купувачът начислява ДДС по обратен механизъм и едновременно ползва данъчен кредит за същата сума. Ако данните на доставчика не са правилно отразени в централна VIES, правото на данъчен кредит може да бъде поставено под въпрос.
Защо това не е глоба, а директен финансов удар. Глоба от 500 лв. за административно нарушение е неприятна, но управляема. Загубата на нулева ставка върху ВОД на стойност 100 000 EUR означава 20 000 EUR ДДС, който фирмата трябва да плати от джоба си – и да се опита да си върне в съдебно производство, което може да отнеме години. Това е разликата между „регулаторна неприятност“ и „финансов риск, който заплашва ликвидността“.
От какво да започне български собственик днес
Италианският опит с въвеждането на задължителното електронно фактуриране показва, че миграцията към ViDA-съвместима инфраструктура отнема между 12 и 18 месеца за средно голяма фирма. Това включва оценка, избор на технология, пилотно тестване, обучение и стабилизация. Български фирми, които започнат подготовка през 2029 г., вече ще са в забавяне.
Месеци 1-3: оценка на текущото състояние
Първата фаза не е технологична. Това е инвентаризация. Колко трансгранични фактури издавате месечно? От кои държави членки имате доставчици? Какъв е обемът на ВОД и ВОП в годината? Кои отдели участват във веригата от продажба до данъчен отчет? Има ли персонална зависимост (всичко минава през един човек)? Поддържа ли текущият ERP софтуер EN 16931 структуриран изход?
Резултатът от тази фаза е документ, който показва къде стои фирмата днес – реалистично, без розови очила.
Месеци 4-9: избор на технология и пилотно тестване
На база на оценката от първата фаза се вземат стратегическите решения. Дали текущият софтуер може да се ъпгрейдне или трябва миграция към нова система? Дали обемът оправдава директна интеграция с Peppol, или е достатъчно използване на сертифициран access point provider? Кои национални системи са приоритетни (на база държавите на основните доставчици и клиенти)?
Тази фаза включва пилотно тестване с един или двама ключови контрагенти — например един австрийски доставчик и един гръцки клиент. Целта е да се видят реалните проблеми преди мащабното въвеждане.
Месеци 10-18: внедряване и стабилизация
Постепенно разширяване към всички контрагенти. Обучение на всички отдели – не само счетоводството. Адаптиране на оперативните процеси (срокове за затваряне на документи в склада, валидация на ДДС номера при въвеждане на нови клиенти, проверка на входящи фактури). Изграждане на мониторинг – кои фактури са отхвърлени, защо, кой ги поправя.
Този timeline означава, че фирма, която иска да е готова за 1 юли 2030 г., трябва да започне най-късно през януари 2029 г. Препоръчителното начало е през 2027–2028 г., което дава буфер за непредвидени забавяния (например, ако НАП публикува по-късно от очакваното национални технически изисквания).
Дейта Плюс работи с български фирми от 1992 г. – екипът ни с 34 години опит е минал през всеки голям технологичен и регулаторен преход в българския бизнес: от проблема 2000 (Y2K), през миграцията от DOS към Windows, преминаването на мобилните устройства от Windows към Android, Наредба Н-18, до подготовката за еврото. Нашата препоръка за подготовка за ViDA е консултативна – започнете с разговор за оценка на текущото състояние, преди да правите каквито и да е решения за технология.
Когато ViDA не е приоритет за вашата фирма
Не всяка фирма трябва да бърза с подготовка за ViDA. Ето четири сценария, в които темата може да изчака или изобщо не е приложима за вас:
Ако правите само вътрешни B2B сделки в България. ViDA в основата си регулира трансграничните сделки между държавите членки. Българското национално законодателство може да въведе задължително вътрешно e-invoicing, но това ще зависи от решение на НАП и Министерството на финансите – а такова решение все още не е публично оповестено. Ако цялата ви търговска дейност е между български фирми, можете да следите развитието, но няма спешна нужда от инвестиция.
Ако имате под 10 трансгранични фактури годишно. За много малки фирми с инцидентен внос или износ, ръчното адаптиране към изискванията на отделни доставчици може да е по-евтино от пълноценна ERP интеграция. Тук решението е икономическо, не технологично – пресметнете цената на ръчната работа спрямо инвестицията в нова система.
Ако работите само със Сърбия, Македония или Турция (извън ЕС). ViDA се отнася изключително до сделки между държави членки на ЕС. Износ и внос от трети страни се регулира от различни правила (митнически декларации, инвойси за износ). За фирми, чиято международна търговия е насочена основно към Балканите извън ЕС или Близкия изток, ViDA е до голяма степен ирелевантна.
Ако вече ползвате модерен ERP с EN 16931 поддръжка. Ако вашият ERP доставчик вече е заложил поддръжка на EN 16931, Peppol интеграция и автоматично цифрово отчитане в роадмапа, голяма част от подготовката за ViDA вече е свършена. В такъв случай работата ви е по-скоро в адаптиране на оперативните процеси, отколкото в смяна на технология.
Често задавани въпроси
Какво е ViDA пакетът на ЕС?
ViDA (VAT in the Digital Age – ДДС в цифровата ера) е пакет от три законодателни акта на ЕС, приети през март 2025 г. Включва Директива 2025/516, Регламент 2025/517 и Регламент за изпълнение 2025/518. Целта е да въведе задължително структурирано електронно фактуриране и цифрово отчитане на ДДС в реално време за всички трансгранични B2B сделки в ЕС до 2030 г.
Кога влиза в сила ViDA в България (т.е. задължителното електронно фактуриране)?
Централната дата е 1 юли 2030 г. – от тогава всички трансгранични B2B сделки между български фирми и фирми от други държави членки на ЕС трябва да се документират със структурирана електронна фактура по EN 16931 стандарта. България трябва да транспонира Директива 2025/516 в ЗДДС преди тази дата.
Каква е разликата между PDF фактура и e-invoice?
PDF фактурата е визуално представяне на документ – софтуерът не може автоматично да „разбере“ съдържанието ѝ, и някой трябва ръчно да въведе данните. Електронната фактура (e-invoice) е структуриран електронен документ в машинно четим формат (обикновено XML), който софтуерът на получателя обработва автоматично без човешка намеса.
В какъв срок се издава ВОД фактура от 2030 г.?
От 1 юли 2030 г. фактурата за вътрешнообщностна доставка (ВОД) трябва да се издаде в срок от 10 дни от данъчното събитие. Това е значително съкращение спрямо текущия срок по чл. 113, ал. 5 от ЗДДС, който позволява издаване до 15-о число на месеца, следващ данъчното събитие.
Какво е EN 16931?
EN 16931 е европейският технически стандарт за структурата на електронни фактури. Той определя какви полета трябва да съдържа фактурата, как се именуват и какви стойности приемат. Стандартът беше първоначално разработен за обществените поръчки през 2014 г., а ViDA го прави задължителен за всички трансгранични B2B сделки от 2030 г.
Какво да проверя в ERP софтуера си за подготовка за ViDA в България?
Три ключови неща. Първо – дали системата може да генерира XML фактури по EN 16931 стандарта. Второ – дали има възможност за свързване с Peppol мрежата (директно или чрез сертифициран access point provider). Трето – дали поддържа автоматично подаване на данни към данъчни администрации в реално време (DRR – изисквания за цифрово отчитане).
Кои страни в ЕС вече имат задължително e-invoicing?
Италия (от 2019 г., система SdI), Румъния (от 2024 г., RO e-Factura), Полша (от 2026 г., KSeF), Белгия (от 2026 г., чрез Peppol), Франция (поетапно 2026–2027 г.) и Германия (поетапно 2025–2028 г.). До 2030 г. всички държави членки трябва да са въвели поне трансграничното задължително e-invoicing.
Какво е централна VIES?
Централна VIES е новата електронна система на ЕС за обмен на данъчни данни между държавите членки, въведена с Регламент 2025/517. Тя ще агрегира данните от всички трансгранични фактури и ще позволи автоматично кръстосано сверяване – например дали отчетената от продавача ВОД съответства на отчетеното от купувача ВОП. Системата ще бъде достъпна само за упълномощени данъчни длъжностни лица.
Колко струва преминаването към e-invoicing?
Цената варира значително в зависимост от размера на фирмата и текущото състояние на ERP системата. За фирми с модерен ERP и под 50 трансгранични фактури месечно – основните разходи са за конфигурация и обучение. За фирми със стари системи (DOS-базирани или прости фактуриращи програми) – често е необходима пълна миграция, чиято цена варира между няколко хиляди и десетки хиляди евро. Препоръката е да се направи оценка преди да се обсъжда бюджет.
Мога ли да продължа да издавам PDF фактури за вътрешния пазар?
За момента – да. ViDA в основата си регулира трансграничните B2B сделки. Решението дали да се въведе задължително вътрешно e-invoicing в България зависи от националното законодателство – НАП има право да го направи без одобрение от ЕС от 14 април 2025 г., но към момента не е публикувана конкретна концепция или график.
Следващи стъпки
Ако вашата фирма извършва трансгранична търговия в ЕС, ViDA не е въпрос на „дали“, а на „кога ще започнем подготовка“. Ето три конкретни действия за тази седмица:
Тази седмица: Извадете отчет за последните 12 месеца – колко ВОД фактури сте издали, колко ВОП сте получили, от кои държави членки са основните ви контрагенти. Без тази базова информация всеки следващ разговор е спекулативен.
Следващите 30 дни: Обсъдете темата с три страни – главния счетоводител (за процесните последствия), доставчика на ERP софтуер (за технологичната готовност) и оперативния директор или ръководителя на склада (за оперативните промени). Целта не е решение, а общо разбиране на обхвата.
Следващите 6 месеца: Направете формална оценка на готовността. Това може да бъде вътрешен документ или външна консултация. Важното е да имате писмен анализ, който показва къде стои фирмата днес и какви са ключовите рискове.
В Дейта Плюс работим с български фирми от 1992 г. и имаме над 400 клиенти в производство, дистрибуция и търговия. Ако искате да обсъдите подготовката на вашата фирма за ViDA, нашите консултанти могат да направят безплатна първоначална оценка – без ангажимент за следваща стъпка. Свържете се с нашия екип за първоначален разговор.